چرا واحد خرید و واحد رسپی باید به هم تبدیل شوند؟
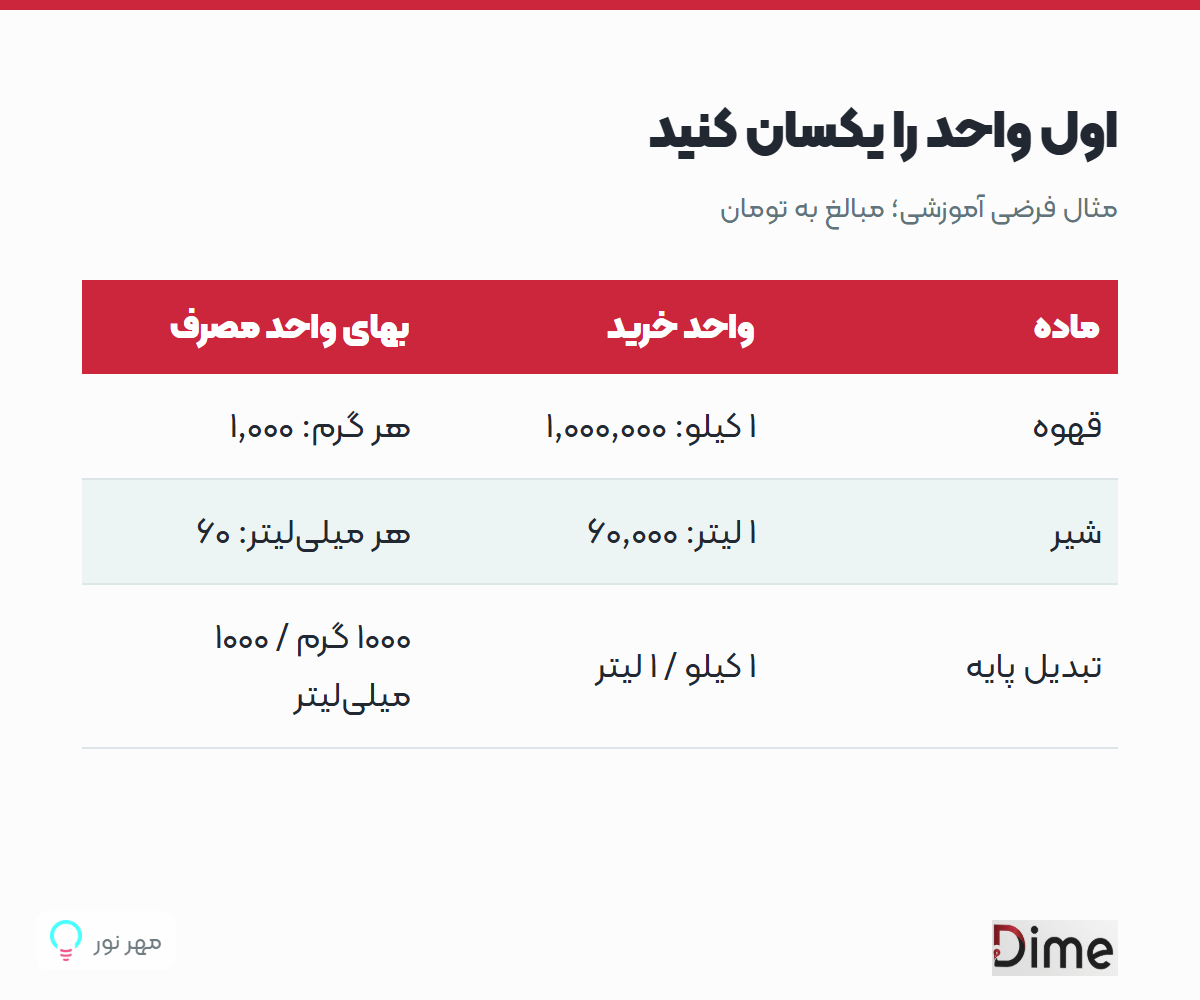
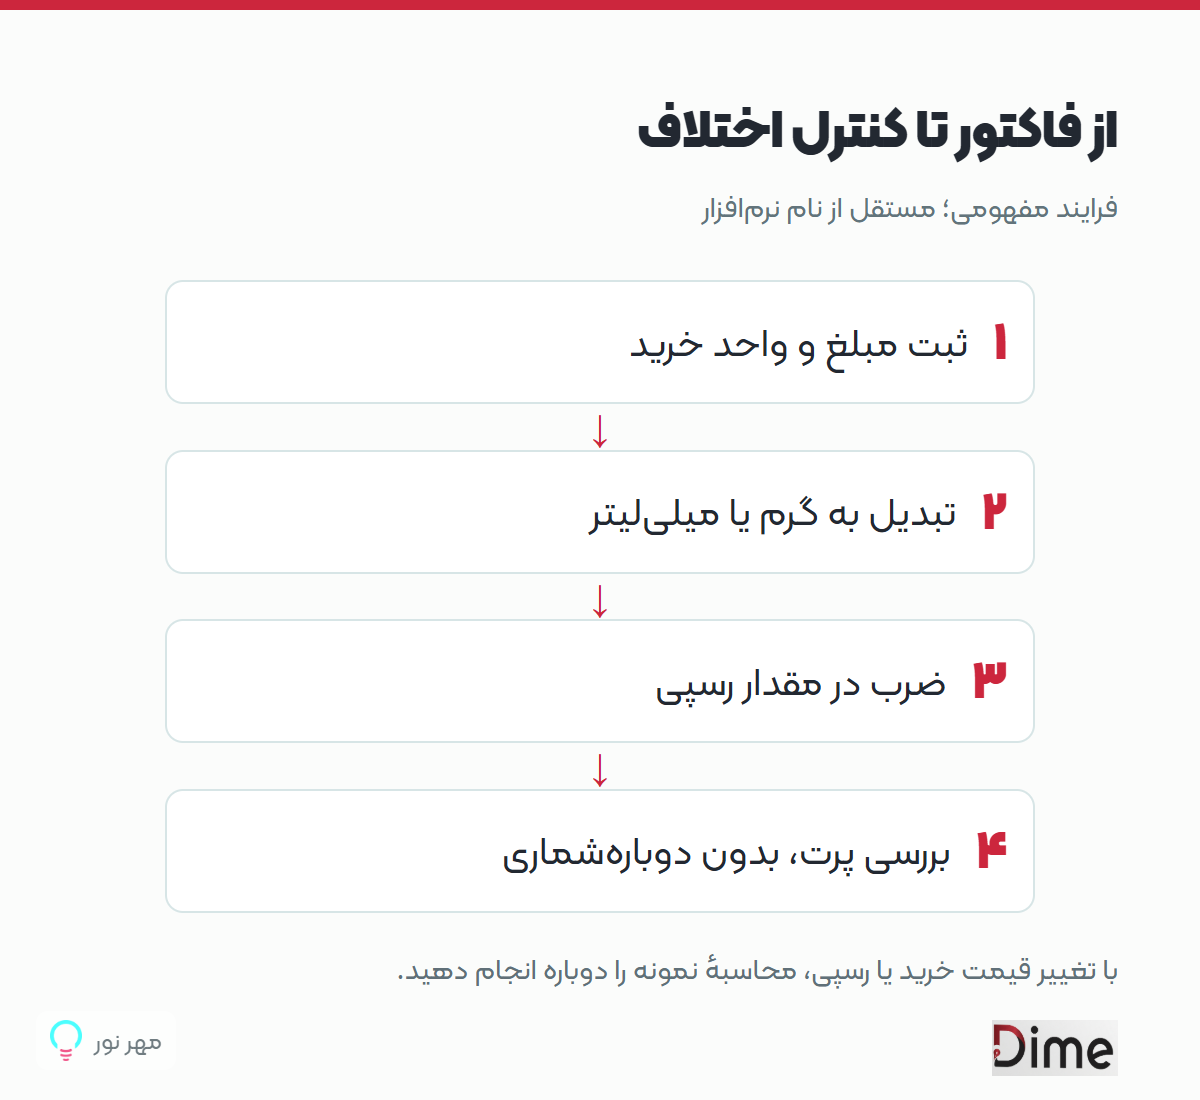
قهوه ممکن است به کیلوگرم خریداری شود، اما در رسپی بر حسب گرم ثبت شود. شیر نیز معمولاً بر حسب لیتر خریداری میشود و مصرف آن را با میلیلیتر میسنجیم. اگر قیمت یک کیلو را مستقیماً در ۱۸ گرم ضرب کنیم، هزار برابر خطا میکنیم. ابتدا واحدها را کنار مقدار و مبلغ بنویسید؛ عدد بدون واحد، داده کافی برای حساب نیست.
در مثال آموزشی این مقاله، یک کیلوگرم قهوه ۱٬۰۰۰٬۰۰۰ تومان و یک لیتر شیر ۶۰٬۰۰۰ تومان فرض شده است. این قیمتها نمونهاند، قیمت بازار یا پیشنهاد فروش نیستند. بهای هر گرم قهوه در مثال ۱٬۰۰۰ تومان و هر میلیلیتر شیر ۶۰ تومان میشود. اگر فاکتور به ریال است، پیش از مقایسه با رسپیِ تومانی، واحد پول را هم یکسان کنید.
بهای مواد یک لاته فرضی چقدر میشود؟
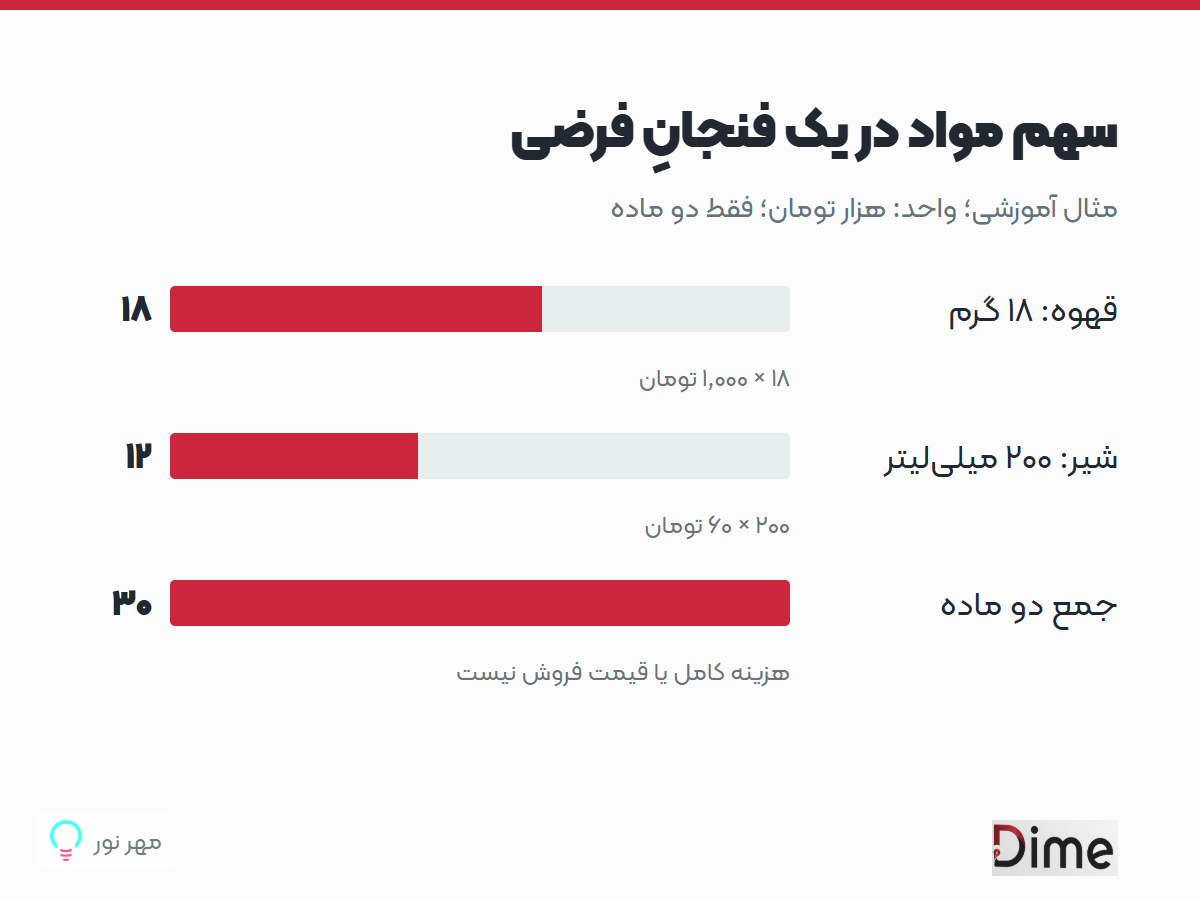
فرض کنیم در تعریف همین نوشیدنی، ۱۸ گرم قهوه و ۲۰۰ میلیلیتر شیر مصرف شود. سهم قهوه ۱۸٬۰۰۰ و سهم شیر ۱۲٬۰۰۰ تومان است؛ جمع این دو، ۳۰٬۰۰۰ تومان میشود. این مثال فقط برای تمرین محاسبه است و ادعا نمیکند یک رسپی استاندارد، اندازه واقعی همه لاتهها یا بهای کامل یک فنجان را مشخص میکند.
شکر، سیروپ، لیوان بیرونبر، درپوش یا هر ماده دیگری فقط وقتی در جمع وارد شود که واقعاً برای آن نسخه از سفارش مصرف میشود. نسخه بیرونبر را با نسخه سرو داخل سالن مخلوط نکنید. اگر افزودنی انتخابی است، مصرف آن را در همان سفارش یا رسپی افزودنی ثبت و بررسی کنید؛ میانگینگیری بیتوضیح میتواند اختلاف را پنهان کند.
ضایعات را کجا ببینیم تا دوبار حساب نشود؟
مقدار داخل رسپی با مقدار مصرف واقعی همیشه برابر نیست: تنظیم آسیاب، شیر باقیمانده یا آمادهسازی مجدد میتواند مصرف جدا ایجاد کند. رسپی را برای توجیه اختلاف دستکاری نکنید. در یک آزمون داخلی کوتاه، مقدار ورودی، تعداد نوشیدنی قابل سرو و مواد دورریز را با واحد یکسان ثبت کنید؛ از اطلاعات شخصی مشتریان در این ثبت نیازی نیست.
یک روش روشن انتخاب کنید: یا مقدار مصرف استاندارد شامل پرتِ تعریفشده است، یا پرت جداگانه در گزارش ضایعات بررسی میشود. وارد کردن همان پرت در هر دو مسیر، هزینه را دوبار زیاد میکند. روش انتخابی، مسئول تأیید و تاریخ بازنگری را مستند کنید. تعیین ثبت رسمی و روش ارزشگذاری را با حسابدار مجموعه هماهنگ کنید؛ این مطلب راهنمای مدیریتی است، نه مشاوره مالیاتی.
چرا بهای مواد، همان قیمت فروش نیست؟
جمع ۳۰٬۰۰۰ تومان در مثال بالا، اجاره، حقوق، انرژی، کارمزد، استهلاک یا هزینههای دیگر را پوشش نمیدهد. همچنین تمام خرید این هفته، الزاماً مصرف همین هفته نیست. برای مقایسه دو نوشیدنی، تعریف هزینه و بازه را ثابت نگه دارید؛ یک عدد دقیق با تعریف ناقص میتواند تصمیم اشتباه بسازد.
در دموی نرمافزار حسابداری کافه، همین سناریو را با داده آزمایشی امتحان کنید: یک ماده با واحد خرید، یک رسپی با واحد مصرف و یک تغییر قیمت خرید. سپس بپرسید گزارش بر اساس چه روش ارزشگذاری تهیه میشود و تغییرات چه اثری بر گذشته دارد. صفحه معرفی دیمه، محدوده محصول را توضیح میدهد؛ قابلیت یا محاسبهای که در دمو تأیید نشده، از این مثال نتیجه نگیرید.